 可靠的网上股票配资
政策是最好的试金石。
这话说得有点残酷,但事实就是这样——风平浪静的时候,每艘船看起来都航行得稳稳当当。只有潮水退去,你才看得清谁在裸泳。
今年东南亚三国相继收紧电动车进口政策之后,市场上一片哗然。"中国电车遇冷""出海受阻""日系反击"的标题铺天盖地。但我翻了一圈数据,得出的结论和大多数人不太一样:
这不是集体利空,这是一次大分化。
有的企业政策越紧越稳,有的企业第一道坎就可能过不去。今天这篇,我把出海东南亚的主流中国车企分成了三个梯队,逐个拆解。不吹不黑,只看真实处境。
第一梯队:它们已经"上岸"了
这个梯队的企业有一个共同的特点:不是政策来了才开始建厂,而是工厂已经投产、工人已经到位、供应链已经运转了。 政策的门槛越高,对它们反而越有利——因为后来者要跨过同样的门槛,成本已经不一样了。
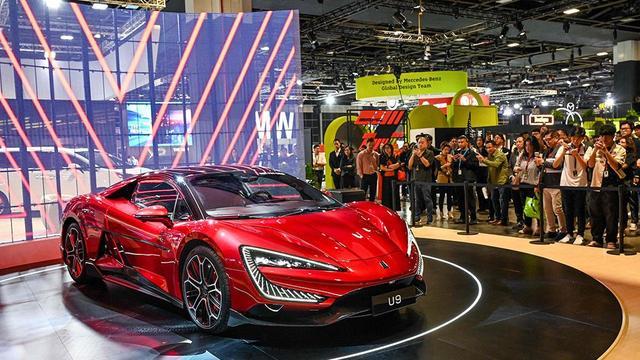
比亚迪:布局最深,也最像当年的日系
很多人知道比亚迪在泰国卖得好,但不一定清楚它扎根扎得有多深。
罗勇工厂2024年7月投产,年产能15万辆。到2026年7月,投产仅仅两年,累计交付突破13万辆。5款车型本地生产,本地零部件采购比例做到了50%-70%,电池包组装线搬过去了,充电网络也在铺,工厂里93%的员工是泰国本地人。
2026年曼谷车展,比亚迪拿了1.8万辆订单,压过丰田登顶。这不是靠低价冲出来的成绩,这是本地生产、本地销售、本地服务全链条跑通之后的结果。
有意思的是,比亚迪现在做的事情,和六十年前日系初入东南亚时做的事情几乎一模一样:建厂、招本地人、培养本地供应商、铺设渠道、参与当地社会。它在学日系当年的打法——而且学得很快。
致远判断: 这是最不怕政策变化的一家企业。门槛再高,它已经在墙内了。
上汽MG:最容易被低估的"老资格"
如果不是专门查数据,很多人可能不知道MG已经在泰国待了十三年。
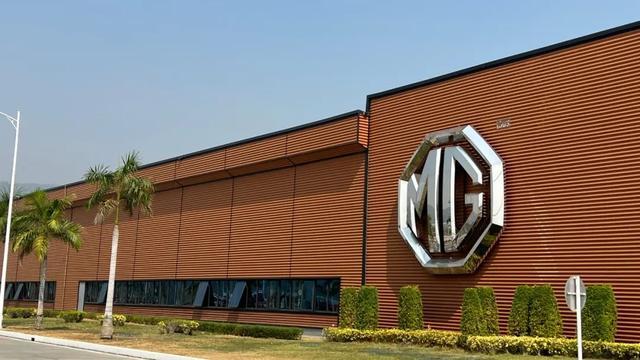
2014年就进了泰国,春武里府工厂年产能10万辆,本地化率超过51%,126家经销网点覆盖泰国全境。它是第一个真正把右舵车研究透的中国品牌——知道泰国消费者喜欢什么配置、能接受什么价格、售后网络怎么铺才能让本地人放心。
MG在泰国的十三年不是一帆风顺的。它经历过销量低谷、经历过供应链被日系封锁、经历过本地消费者对"中国品牌"的不信任。这些坎它一个一个都蹚过来了。
这种"熬出来"的位置,不是新建几个工厂就能替代的。你在一个市场上栽过多少跟头、交过多少学费,最终都会变成别人难以复制的竞争力。
致远判断: 声音不大,但底盘最稳。MG是那种"你以为它不在牌桌上,其实它已经坐了很久"的玩家。
长城汽车:沉默的实干者
长城在泰国的存在感没有比亚迪那么强,但它的布局扎实得让人放心。
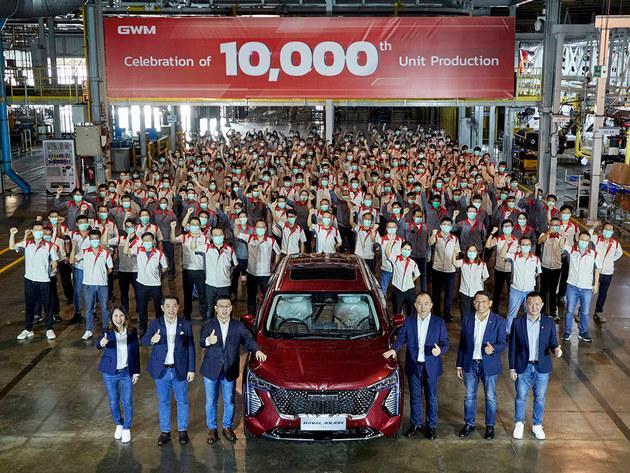
2020年直接收购了通用汽车在罗勇的工厂,改造后年产能8万辆,规划扩到12万辆。配套蜂巢能源的电池包基地,产品出口九个国家,定位右舵车全球出口基地。哈弗H6 HEV曾经拿过泰国SUV细分市场第一。
长城的思路很清晰:泰国不是终点,是整个东盟和右舵市场的枢纽。它不是来抢一波销量的,是来建根据地的。
致远判断: 低调是低调,但它做的每件事都踩在正确的节奏上。这种企业,你很难在它身上犯大错。
第二梯队:它们正在"赶潮",速度决定命运
第二梯队的企业有规划、有投入、有动作,但关键问题是:政策收紧的速度,和它们建厂的速度,谁更快?
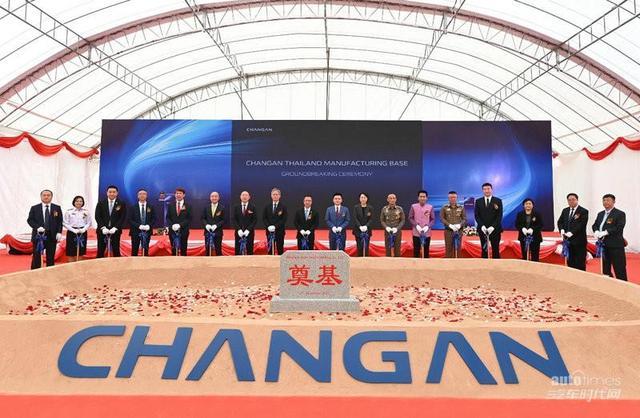
长安汽车罗勇工厂2026年5月刚投产,一期年产能10万辆,总投资超过100亿泰铢,首款下线的是右舵版深蓝S05。动作不小,但工厂投产只是第一步,产能爬坡、供应链本地化、渠道铺设都需要时间。长安现在的状态,像是刚跳下船开始往岸上跑——浪已经追过来了。
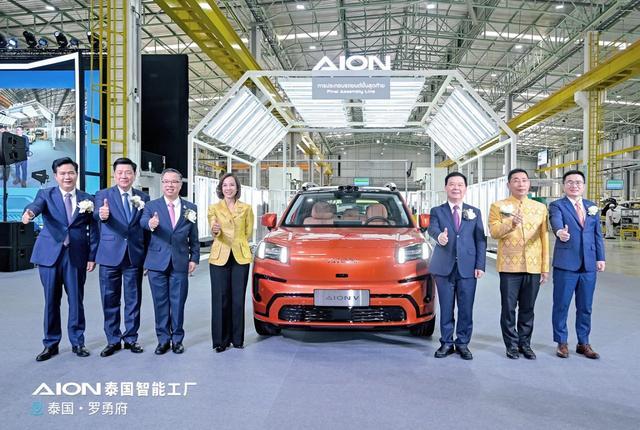
广汽埃安罗勇工厂产能做到了10万辆,本地化率51%,数据不错。但品牌认知度和渠道密度,和比亚迪、MG还有明显差距。它需要回答一个问题:在第一梯队已经站稳脚跟的市场上,你凭什么让消费者选你?
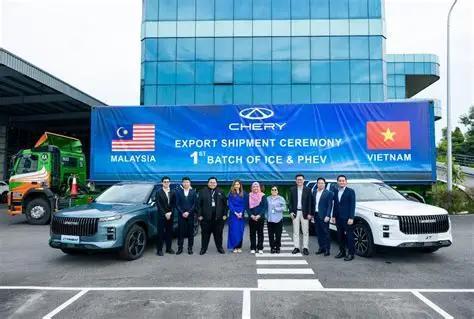
奇瑞和吉利走的是"借船出海"的路子。奇瑞在马来西亚有组装厂,泰国工厂2026年4月落成;吉利更聪明,直接收购了马来西亚国民品牌宝腾49.9%的股权,e.MAS系列拿下了马来西亚纯电市场43%的份额。借力本地品牌确实能降低政策风险、快速获得渠道,但代价是品牌独立性和利润空间。这条路走得通不通,要看后续的技术输出和品牌升级能不能跟上。
致远判断: 第二梯队的企业都有机会,但窗口期不会太长。未来12到18个月是关键——要么上岸,要么被浪拍回去。
第三梯队:潮水退去,谁在裸泳?
这个梯队的企业,说起来有点让人唏嘘。它们曾经也是出海明星,一度风光无限,但当政策环境一变,才发现脚下根本没有根。
最典型的案例:哪吒汽车。
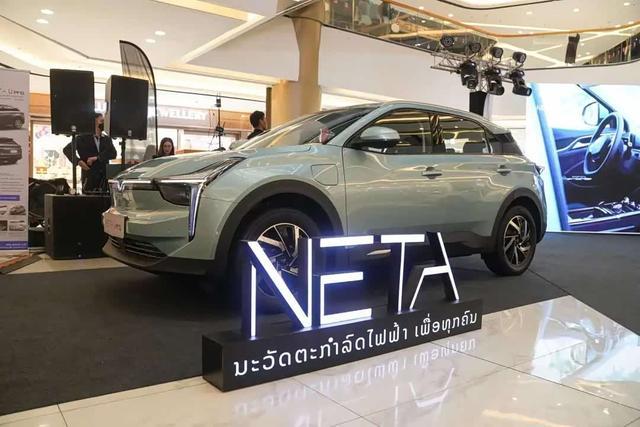
2022年进泰国的时候,哪吒势头很猛,曾经做到纯电市场份额第二。拿了泰国政府20亿泰铢(约4.4亿人民币)的补贴,承诺在罗勇建一个年产能2万辆的工厂。结果呢?工厂一直没动工,所有车靠中国进口,母公司合众新能源在2025年6月进入了破产重整。
接下来的事情就像多米诺骨牌一样:经销商从60多家掉到20多家,部分保险公司不给哪吒的车承保,2026年1月泰国财政部正式起诉,要全额追回20亿泰铢补贴,还申请冻结哪吒在泰国的资产。
这个案例值得所有出海企业反复看。它说明了一个再朴素不过的道理:别人给你的补贴、给你的优惠、给你的市场准入,都是有条件的。你答应了建厂、答应了本地化,就要兑现。拿了好处不办事,到最后账是要算的。
除了哪吒,零跑、小鹏等以出口为主要模式的品牌同样面临压力。纯进口+性价比这条路,在关税和消费税只有2%的时候走得通;当消费税提到10%、甚至32%的时候,价格优势还能剩多少?这个问题以前不用回答,现在必须回答了。
一张图看完:谁在岸上,谁在水里
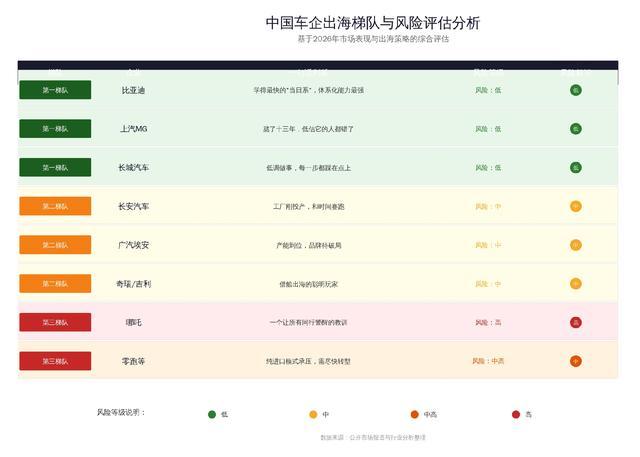
写在最后:出海这件事,急不得
写完这些,我心里其实有一点感慨。
过去三年,中国电动车出海的故事太热血了——销量飙升、份额碾压、海外建厂、横扫千军。看多了这样的叙事,容易让人产生一种错觉:出海是一件靠速度和冲劲就能搞定的事。
但事实从来不是这样的。
日系在东南亚扎根用了六十年。大众进中国,从合资建厂到供应链本地化,用了十几年。这些前辈走过的路告诉我们一个朴素的道理:在别人的土地上做生意,从来不是卖得多就算赢。真正的较量,是你能不能在那里扎下根来。
工厂建了吗?本地工人招了吗?供应商培养了吗?和当地政府、企业、社区的关系处好了吗?这些事情没有一件是能速成的,每一件都需要时间、耐心和真金白银的投入。
东南亚的政策收紧,不是终点,而是一道分水岭。它把那些真正打算长期扎根的企业和想赚快钱的企业分开了,把有体系能力的企业和只会卖货的企业分开了。
三年前冲进来的人很多,但真正能在三年后还站在那里的,不会太多。
出海这件事,说到底不是短跑,是种地。你翻土、播种、浇水、施肥,认认真真做上几年,才能等到收成。那些急着收割的,最后往往被别人收割。
致远观察 | 把产业的故事,讲得长一点。
你最看好哪家中国车企的东南亚之路?欢迎在评论区留下你的判断可靠的网上股票配资,我们半年后回来看看,谁说得准。
文章为作者独立观点,不代表炒股配资平台-配资炒股平台-股市配资平台观点
- 上一篇:金融中的杠杆 夷陵:多彩非遗展演 喜迎中外宾客
- 下一篇:没有了
相关文章